
年内市值缩水近300亿元 昔日白马也要被ST 股东占用问题难禁绝
2026-09-30 · qmcy211.com
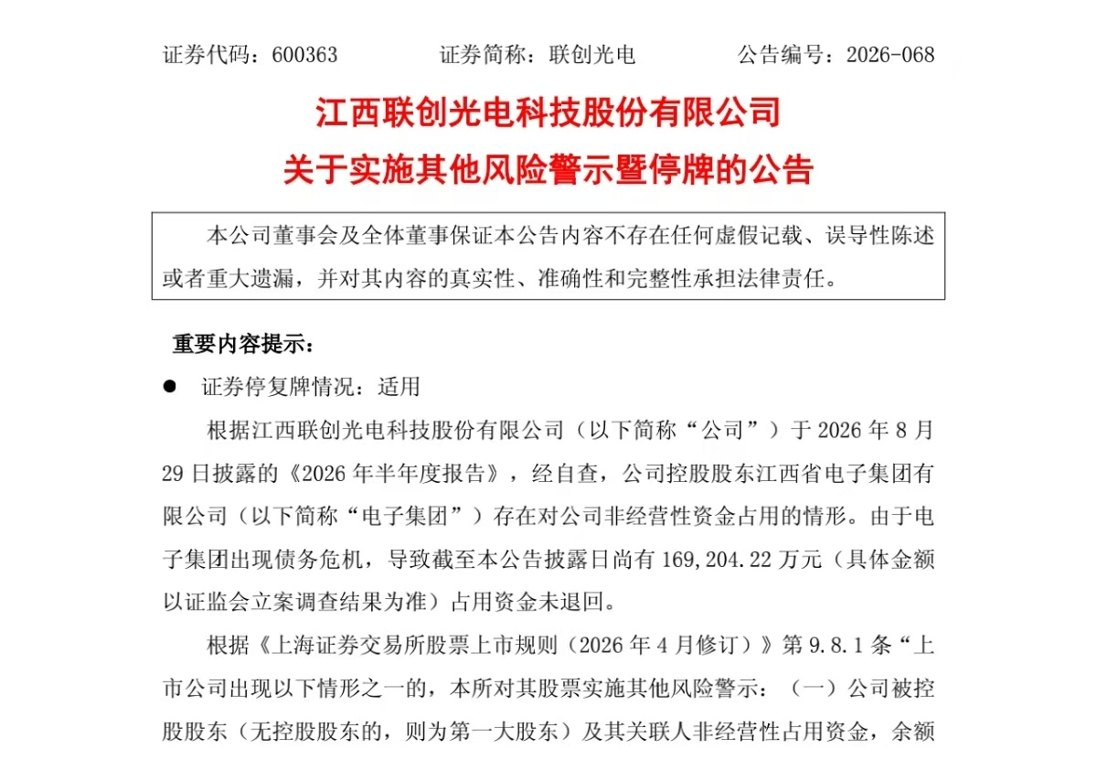
海闻社观察 9月28日盘后,联创光电迎来了这家上市25年老牌科技企业的至暗时刻。 因控股股东江西省电子集团非经营性占用上市公司资金16.92亿元未能在限期内完成清偿,公司股票将于9月29日停牌一天,9月30日起被实施其他风险警示,证券简称由“联创光电”变更为“ST联光”。 自2001年在上交所挂牌以来,联创光电从未被实施过风险警示。上市25年首次戴帽,而戴帽
海闻社观察 9月28日盘后,联创光电迎来了这家上市25年老牌科技企业的至暗时刻。
因控股股东江西省电子集团非经营性占用上市公司资金16.92亿元未能在限期内完成清偿,公司股票将于9月29日停牌一天,9月30日起被实施其他风险警示,证券简称由“联创光电”变更为“ST联光”。
自2001年在上交所挂牌以来,联创光电从未被实施过风险警示。上市25年首次戴帽,而戴帽的根由并不在上市公司自身的经营层面。
如此巨额的资金占用之所以能长期隐蔽存在,靠的是贸易形式的外衣。
根据公司8月29日披露的半年报自查结果,联创光电两家全资子公司江西联创光电营销中心有限公司和江西联创数智科技有限公司,通过签订贸易协议并支付预付款项的方式,向控股股东电子集团实际控制的关联方付款,相关款项最终全部流向电子集团。
正常的预付账款是为了锁定货源和原材料,但这笔钱没有对应的实物交割,经过关联方层层流转之后变成了纯粹的财务转账。关联交易在合并报表范围内本身就难以被外部审计直接穿透,定期报告中对关联交易的描述又往往笼统简略,这种操作得以持续相当长的时间。
直到电子集团自身陷入债务泥潭、无力偿还这笔款项,上市公司才被迫面对这个巨大的坏账风险。而此时的16.92亿元,已经是一个难以追回的沉没成本。
今年1月12日,公司股价一度触及年内高点78.76元,对应总市值约346.33亿元。此后股价持续下行,到9月28日公告当日,收盘价已跌至13.55元,总市值仅剩61.10亿元。从年初高点到戴帽前夜,股价跌幅超过78%,市值蒸发约285亿元。
更值得留意的是,这285亿元的市值蒸发发生在一个基本面仍有盈利的公司身上。联创光电2026年上半年实现营业收入13.24亿元,归母净利润1.67亿元,扣非净利润1.54亿元。
资金占用只是危机的第一层,电子集团的债务问题正在通过多条路径向上市公司传导。
公告披露,受控股股东债务危机外溢影响,截至9月16日,联创光电及子公司累计金融机构借款及票据逾期本金合计约14.39亿元,占公司最近一期经审计净资产的比例达到32.26%。也就是说,公司近三分之一的净资产对应的债务已经处于逾期状态。
对于联创光电这样依靠研发投入和技术迭代生存的科技制造企业来说,银行账户冻结和信用受损带来的影响远比账面亏损更严重。供应商可能要求现款结算,客户可能重新评估合作风险,正常的业务链条随时可能被打断。
联创光电的机构股东名单里,不乏知名公募和保险资金。
截至2026年6月末,共有42个机构投资者持有联创光电A股股份,合计持股量达1.10亿股,占总股本的24.29%。前十大机构投资者中,瑞众人寿保险自有资金、交银施罗德成长混合型证券投资基金、全国社保基金四一二组合、永赢制造升级智选混合、创金合信碳中和混合等均在列。
社保基金四一二组合同样位列前十大机构股东,持有234万股,占流通股比例0.52%。社保基金在选股上通常以稳健著称,其出现在一家因控股股东资金占用而被ST的公司前十大股东名单中,也从侧面反映出资金占用问题的隐蔽性之强。
联创光电的困境并非孤例,就在中秋假期前夕,ST利达披露公司存在关联方非经营性资金占用累计超过17亿元,导致多份财报存在重大遗漏和虚假记载,公司被罚款900万元,实控人顾益明被罚款1620万元并采取5年证券市场禁入措施。
今年5月,ST金鸿顺公告实控人刘栩非经营性资金占用余额为1.06亿元,未能清偿全部款项,股票自6月1日起被叠加实施其他风险警示。天圣制药因控股股东涉嫌侵占公司资金,自2019年6月起就被实施其他风险警示,至今仍未摘帽。ST新华锦因控股股东及关联方4.06亿元非经营性资金占用未能在责令改正期限内完成整改,股票被停牌,如果此后两个月内仍未完成整改,上交所将决定终止其股票上市交易。
从制度层面看,监管对资金占用问题的打击力度在持续升级。2026年1月,监管部门对5家公司资金占用问题实施行政处罚,体现出快速查办、快速惩治的监管态势。上交所股票上市规则经过2026年4月修订后,对资金占用的清偿期限和ST触发条件都做了更明确的规定。
但制度趋严与问题频发之间,始终存在落差。资金占用的核心手法并不复杂,上市公司通过预付款、贸易往来、借款担保等方式将资金输送给控股股东或其关联方。复杂性在于,这些操作往往披着正常商业交易的外衣,在合并报表层面难以被外部审计发现,定期报告中的关联交易披露又常常流于形式。
上市公司不能成为控股股东的提款机,财务上的独立性势必要保证。对于市场来说,联创这样曾经的白马股市值都能灰飞烟灭,相比资金占用解决后的摘帽希望,更加重要的是如何从治理根源上堵住资金占用漏洞。这个问题,A股等了二十多年,至今仍未等到一个完整的答案。